종목
[특징주]심텍, 3분기 영업익 721% 증가···목표가 상향에 강세
심텍이 3분기 호실적을 발표하며 주가가 상승하고 있다. 영업이익은 전년 동기 대비 721.6% 증가한 1018억원을 기록했고, 매출은 5359억원으로 43.7% 증가했으며 순이익은 255억원으로 280.2% 성장했다. 하나증권은 목표주가를 21만원으로 상향 조정하며, 고부가가치 제품 비중 확대가 실적 개선의 원인이라고 분석했다.





[총 20건 검색]
상세검색
종목
[특징주]심텍, 3분기 영업익 721% 증가···목표가 상향에 강세
심텍이 3분기 호실적을 발표하며 주가가 상승하고 있다. 영업이익은 전년 동기 대비 721.6% 증가한 1018억원을 기록했고, 매출은 5359억원으로 43.7% 증가했으며 순이익은 255억원으로 280.2% 성장했다. 하나증권은 목표주가를 21만원으로 상향 조정하며, 고부가가치 제품 비중 확대가 실적 개선의 원인이라고 분석했다.
종목
[애널리스트의 시각]심텍, 3분기 실적 개선 기대···AI 기판·증설 모멘텀도 주목
심텍이 인공지능 서버용 메모리 모듈 기판 수요 증가와 신규 설비투자 계획에 힘입어 3분기 실적 개선 기대를 키우고 있다. 대신증권은 심텍에 투자의견 '매수'와 목표주가 17만원을 제시했으며, 신한투자증권은 목표주가를 18만원으로 상향 조정했다. 심텍의 3분기 매출은 5535억원, 영업이익은 837억원으로 전년 동기 대비 큰 폭으로 증가할 것으로 전망된다. 소캠2 매출 가이던스 상향과 수주 증가도 실적 개선에 긍정적인 영향을 미칠 것으로 보인다.
종목
[stock&톡]삼전·닉스 다음은 누구···기판주로 옮겨붙은 AI 랠리
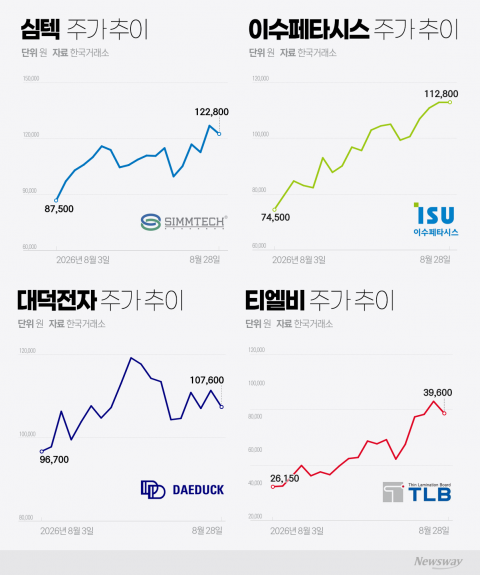
엔비디아의 실적 호조와 AI 인프라 투자 확대로 티엘비, 이수페타시스, 심텍 등 국내 기판주가 큰 폭으로 상승했다. 각 사는 SOCAMM, 다층 인쇄회로기판 등 AI 서버 관련 제품 증설과 수주를 확대하고 있다. 실적 성장과 생산능력 증대가 이어지나, 단기 변동성도 우려된다.
종목
[애널리스트의 시각]시설 투자에 2700억 쏟아붓는 심텍···"19만원까지 간다"
증권가가 2742억원 규모의 신규 시설투자를 발표한 심텍에 대해 17만~19만원의 목표주가를 유지했다. 고객사의 SoCAMM 물량 확대 요구가 이어지는 가운데 전용 공장 신설을 통한 생산능력 확대가 중장기 실적 성장을 뒷받침할 것으로 봤다. DB증권은 증설 효과를 반영해 2028년 매출액 전망치를 3조원으로 상향했다.
종목
[애널리스트의 시각]고부가 기판 앞세운 심텍, 수익성 회복 가시화···"7만3000원 간다"
심텍이 서버용 PCB와 고부가 기판 제품 믹스 개선에 힘입어 실적 반등을 보이고 있다. DB증권과 신한투자증권은 연이어 목표주가를 상향하거나 유지하며 '매수' 의견을 냈다. 2024년 영업이익은 전년 대비 10배 성장이 예상되며, 모바일·서버 기판 매출이 호조를 보이고 있다.
종목
NH투자證 "심텍, 전방산업 수요 둔화에 실적 부진···목표가 19.3% 하향"
NH투자증권이 26일 심텍에 대해 정보통신(IT)수요·반도체 출하량 회복이 예상보다 더딘 영향으로 실적 하락이 예상된다고 판단했다. 이에 목표주가를 기존 3만1000원에서 2만5000원으로 6000원(19.3%) 하향 조정했다. 투자의견은 매수를 유지했다. NH투자증권은 심텍의 3분기 영업이익을 94억원 수준으로 전망했다. 예상보다 전방산업 수요 회복·반도체 출하량 증가세가 더디고 원달러 환율 하락도 부정적이라는 이유에서다. 4분기 역시 북미 세트업체 신
[공시]심텍, 1분기 영업익 136억···전년比 흑자전환
심텍은 연결 재무제표 기준 올해 1분기 당기순손익이 135억9600만원 이익으로 전년 동기 202억4900만원 손실 대비 흑자로 전환했다고 20일 공시했다. 이 기간 매출액은 2054억5900만원에서 2902억4700만원으로 41.3% 증가했으며, 당기순손익은 231억3000만원 손실에서 83억3700만원 이익으로 돌아섰다.
[특징주]심텍, 4Q 실적 호조에 급등 출발
심텍이 작년 4분기 호실적을 거뒀다는 평가에 장 초반 급등세로 출발하고 있다.17일 코스닥시장에서 심텍은 오전 9시6분 현재 전날보다 430원(6.32%) 오른 7230원에 거래중이다.앞서 전날 심텍은 연결 재무제표 기준 지난해 4분기 영업이익이 120억7400만원으로 전 분기 대비 63% 증가했다고 공시했다.같은 기간 매출액은 11% 늘어난 2083억1300만원이며, 당기순이익은 255% 확대된 81억4100만원이다.
(공시)심텍, ‘심텍홀딩스’로 사명 변경
심텍은 기업 분할에 따라 사명을 주식회사 심텍홀딩스로 변경한다고 29일 공시했다.
거래소, 심텍 분할재상장 승인
한국거래소 코스닥시장본부는 지난 9일 코스닥시장 상장위원회의 심의를 거쳐 심택을 분할재상장 승인했다.이를 통해 심텍은 자회사관리 및 신규투자 등을 담당하는 심텍홀딩스와 반도체용 PCB 제조를 담당하는 심텍(가칭)으로 분리된다.



