
중공업·방산
한화·LIG 부진에 KAI 나홀로 성장···방산 4사 실적 희비
국내 방산 4사의 3분기 합산 영업이익이 33.2% 감소해 1조원 아래로 떨어졌다. 이는 납품 일정의 변화와 연구개발 비용 증가에 기인했다. 한화에어로스페이스와 LIG D&A는 비용 증가로 수익성이 저하됐으며, KAI는 완제기 수출 증가로 유일하게 긍정적인 성과를 보였다. 전문가들은 4분기 주요 수출과 양산 사업이 회복될 것으로 기대하고 있다.





[총 4건 검색]
상세검색
중공업·방산
한화·LIG 부진에 KAI 나홀로 성장···방산 4사 실적 희비
국내 방산 4사의 3분기 합산 영업이익이 33.2% 감소해 1조원 아래로 떨어졌다. 이는 납품 일정의 변화와 연구개발 비용 증가에 기인했다. 한화에어로스페이스와 LIG D&A는 비용 증가로 수익성이 저하됐으며, KAI는 완제기 수출 증가로 유일하게 긍정적인 성과를 보였다. 전문가들은 4분기 주요 수출과 양산 사업이 회복될 것으로 기대하고 있다.

중공업·방산
6조 실적 예약 K방산···하반기 '미국·유럽' 겨냥
국내 방산 4사가 올해 2분기 영업이익 1조5000억원에 달할 것으로 전망되며 올해 역대 최대 연간 실적을 기록할 것으로 전망된다. 이는 과거 대형 해외 수주가 매출로 반영되며 실적을 견인한 결과다. 하반기에는 미국, 유럽, 중동의 대형 해외 프로젝트 수주에 따라 향후 성장성이 결정될 것으로 보인다. 특히 현지화·기술이전 전략을 강화하며 글로벌 시장 공략에 나서고 있다.
중공업·방산
'리더십 공백' KAI, 방산 호황 속 나홀로 '부진의 늪'
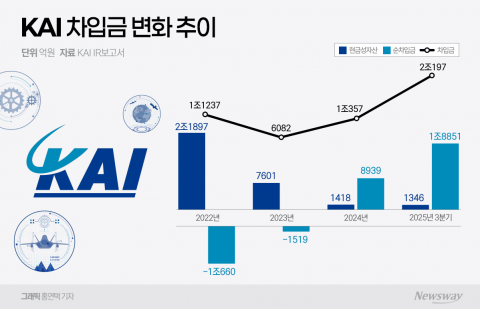
한국항공우주산업(KAI)은 3분기 방산 4사 중 유일하게 실적이 감소하며, 자금 회수 지연으로 순차입 경영에 돌입했다. 납기가 늦춰지면서 영업이익과 매출 모두 하락했고, 재무 부담 압박이 높아지고 있다. 리더십 공백이 장기화되면서 실적 부진과 재무 부담, 경영 불안이 심화되는 모양새다.
종목
키움證 "현대로템, 방산실적·수주 동반 성장···목표가 16% 상향"
키움증권이 29일 현대로템에 대해 2분기 어닝 서프라이즈(깜짝 실적)와 함께 방산 해외 수주 증가에 따른 중장기 성장 기반을 확보한 것으로 평가했다. 이에 목표주가를 5만7000원에서 6만6000원으로 9000원(16%) 상향했다. 투자의견은 매수를 유지했다. 현대로템이 2분기 매출액 1조945억원, 영업이익 1128억원을 달성했다. 이는 각각 전년 대비 10.9%, 67.8% 상승한 수치로 어닝 서프라이즈다. 디펜스솔루션 부문에서 폴란드향 K2 전자 매출 인식이 지난 분기 대비 2



